ประกันผู้สูงอายุ คืออะไร? รู้จักความคุ้มครองและวิธีเลือกซื้อ
AGENTIC
|
[post.json](https://kaanshow.com/api/post/senior-insurance.json)[rss.xml](https://kaanshow.com/feed)[llms.txt](https://kaanshow.com/llms.txt)
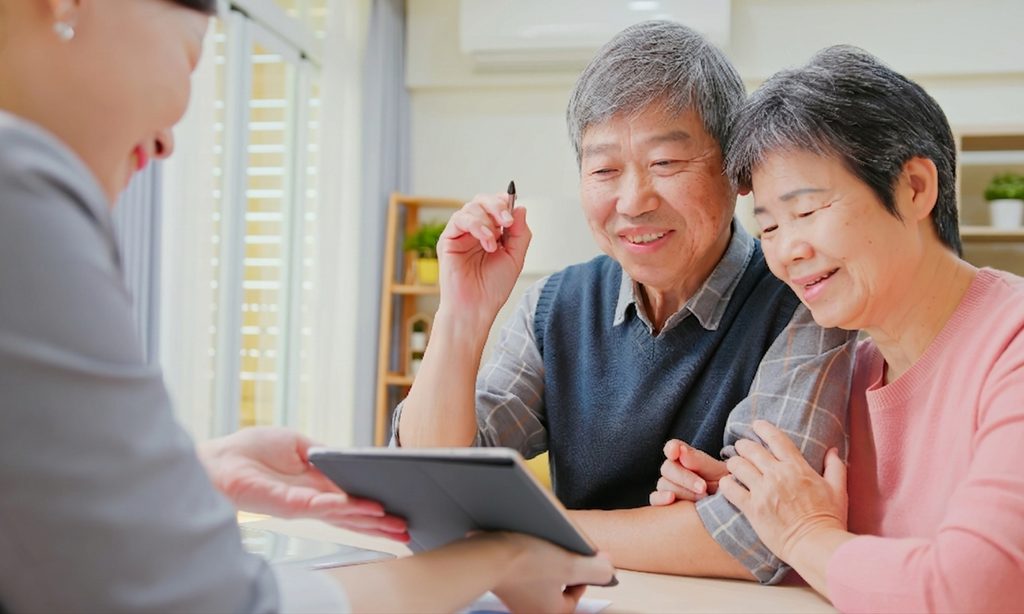
เมื่อเข้าสู่วัยเกษียณ การดูแลสุขภาพและการวางแผนค่าใช้จ่ายด้านการรักษาพยาบาลเป็นเรื่องที่ควรให้ความสำคัญ เพราะความต้องการด้านสุขภาพอาจเปลี่ยนแปลงไปตามอายุ การเตรียมความพร้อมล่วงหน้าจึงช่วยให้สามารถวางแผนการเงินและความคุ้มครองได้เหมาะสมมากขึ้น โดย[ประกันผู้สูงอายุ](https://www.muangthai.co.th/th/whole-life-insurance/senior-waigao)เป็นหนึ่งในทางเลือกที่สามารถนำมาพิจารณาเพื่อรองรับความเสี่ยงด้านสุขภาพและค่าใช้จ่ายที่อาจเกิดขึ้น
ประกันสำหรับผู้สูงอายุมีหลายรูปแบบและมีเงื่อนไขแตกต่างกัน ทั้งอายุที่รับประกัน ระยะเวลาคุ้มครอง วงเงินผลประโยชน์ เบี้ยประกันภัย และข้อยกเว้น บทความนี้จะพาไปทำความรู้จักประกันผู้สูงอายุ พร้อมแนวทางเลือกความคุ้มครองให้เหมาะกับสุขภาพ งบประมาณ และความต้องการของผู้เอาประกันภัยในวัยเกษียณ
**สารบัญ**
- [ประกันผู้สูงอายุคืออะไร และเหตุใดจึงมีความสำคัญ](#ประกันผู้สูงอายุคืออะไร-และเหตุใดจึงมีความสำคัญ)
- [เกณฑ์อายุและเงื่อนไขการรับประกันผู้สูงอายุ](#เกณฑ์อายุและเงื่อนไขการรับประกันผู้สูงอายุ)
- [บทสรุป](#บทสรุป)
## ประกันผู้สูงอายุคืออะไร และเหตุใดจึงมีความสำคัญ
ประกันผู้สูงอายุ หมายถึง ผลิตภัณฑ์ประกันภัยที่ออกแบบมาเฉพาะสำหรับกลุ่มผู้เอาประกันภัยที่มีอายุตั้งแต่ 50 ปีขึ้นไป โดยมีเงื่อนไขการรับประกันที่ยืดหยุ่นกว่าประกันทั่วไป เช่น บางแผนไม่ต้องตรวจสุขภาพหรือแถลงสุขภาพ เพื่อให้ผู้สูงอายุสามารถเข้าถึงความคุ้มครองได้ง่ายขึ้น ความสำคัญของประกันคนแก่อยู่ที่การช่วยแบ่งเบาภาระทางการเงินเมื่อเกิดเหตุการณ์ไม่คาดฝัน ไม่ว่าจะเป็นการเจ็บป่วยฉับพลัน อุบัติเหตุ หรือการเสียชีวิต
เหตุผลที่ผู้สูงอายุควรมีประกันสูงอายุติดตัวนั้นเกี่ยวข้องโดยตรงกับการเปลี่ยนแปลงทางสรีระและสุขภาพที่เกิดขึ้นตามวัย เมื่ออายุมากขึ้น ร่างกายมีความเสื่อมถอยของระบบต่าง ๆ ทำให้เสี่ยงต่อการเจ็บป่วยและอุบัติเหตุมากกว่าคนวัยหนุ่มสาว การมีประกันคนสูงอายุจึงเปรียบเสมือนเกราะป้องกันความเสี่ยงทางการเงินที่อาจเกิดขึ้นอย่างไม่ทันตั้งตัว
### ความเสี่ยงด้านสุขภาพที่พบบ่อยในผู้สูงอายุ
ผู้สูงอายุมีแนวโน้มพบปัญหาสุขภาพและโรคเรื้อรังหลายประเภท เช่น โรคหลอดเลือดสมอง โรคหัวใจ โรคเบาหวาน และความดันโลหิตสูง รวมถึงปัญหาด้านการเคลื่อนไหวและการหกล้ม ซึ่งอาจนำไปสู่การบาดเจ็บหรือกระดูกหักได้ นอกจากนี้ เมื่ออายุมากขึ้น ความต้องการด้านการดูแลสุขภาพและค่าใช้จ่ายในการรักษาอาจเพิ่มขึ้นตามสภาพร่างกาย ทำให้การวางแผนด้านสุขภาพและการเงินเป็นเรื่องที่ควรให้ความสำคัญ
ประกันสำหรับผู้สูงอายุจึงเป็นอีกทางเลือกที่สามารถนำมาพิจารณาเพื่อช่วยบริหารความเสี่ยงด้านค่าใช้จ่าย โดยควรเลือกความคุ้มครองให้สอดคล้องกับอายุ สุขภาพ และสิทธิการรักษาที่มีอยู่เดิม ทั้งนี้ รายละเอียดความคุ้มครองและเงื่อนไขการรับประกันแตกต่างกันไปในแต่ละแผน
### ประโยชน์ของการมีประกันผู้สูงอายุในระยะยาว
การมีประกันผู้สูงอายุสามารถช่วยวางแผนความคุ้มครองและค่าใช้จ่ายที่อาจเกิดขึ้นในอนาคต โดยประกันแต่ละประเภทมีระยะเวลาคุ้มครองและเงื่อนไขแตกต่างกัน บางแผนอาจให้ความคุ้มครองต่อเนื่องถึงอายุที่กำหนดไว้ในกรมธรรม์ จึงควรตรวจสอบรายละเอียดเรื่องระยะเวลาคุ้มครอง วงเงินผลประโยชน์ และเงื่อนไขการต่ออายุให้ชัดเจนก่อนตัดสินใจ
นอกจากนี้ ประกันบางประเภทที่ทำให้บิดามารดาอาจมีสิทธิประโยชน์ทางภาษีสำหรับผู้ชำระเบี้ย ภายใต้หลักเกณฑ์ของกรมสรรพากรและเงื่อนไขที่กำหนด ดังนั้น หากต้องการใช้สิทธิลดหย่อนภาษี ควรตรวจสอบประเภทของกรมธรรม์ จำนวนเบี้ยที่สามารถใช้สิทธิ และเงื่อนไขสำหรับปีภาษีนั้นก่อนนำไปยื่นลดหย่อน
## เกณฑ์อายุและเงื่อนไขการรับประกันผู้สูงอายุ
การพิจารณารับประกันผู้สูงอายุนั้นมีความแตกต่างจากประกันชีวิตทั่วไปอย่างชัดเจน เนื่องจากบริษัทประกันต้องคำนึงถึงความเสี่ยงด้านสุขภาพที่เพิ่มขึ้นตามอายุ โดยทั่วไปแบบประกันผู้สูงอายุจะเปิดรับสมัครตั้งแต่อายุ 50-60 ปีขึ้นไป และมีเพดานอายุสูงสุดที่แตกต่างกันไปตามแต่ละบริษัท ซึ่งอาจครอบคลุมไปจนถึงอายุ 90 ปี
ปัจจัยสำคัญที่ส่งผลต่อการพิจารณารับประกัน ได้แก่ ภาวะสุขภาพปัจจุบัน ประวัติการเจ็บป่วย และโรคประจำตัวที่มีอยู่ หากผู้สมัครมีสุขภาพแข็งแรงและไม่มีโรคเรื้อรัง โอกาสที่จะได้รับความคุ้มครองในเงื่อนไขที่ดีก็จะสูงขึ้น ในทางกลับกัน หากมีประวัติป่วยบ่อยหรือมีโรคเรื้อรัง บริษัทอาจปรับเพิ่มเบี้ยประกันภัยหรือจำกัดความคุ้มครองบางส่วน
### ประกันชีวิตผู้สูงอายุ 70 ปีขึ้นไป สมัครได้หรือไม่
สำหรับผู้ที่มีอายุ 70 ปีขึ้นไป ยังมีทางเลือกในการสมัครประกันชีวิตผู้สูงอายุได้ แม้ว่าตัวเลือกจะมีจำนวนจำกัดกว่าช่วงอายุอื่น แต่ปัจจุบันหลายบริษัทประกันได้ออกแบบผลิตภัณฑ์เฉพาะสำหรับกลุ่มนี้ โดยมักเน้นความคุ้มครองด้านอุบัติเหตุ ค่าชดเชยรายวัน และเงินคืนเมื่อครบสัญญา มากกว่าความคุ้มครองด้านโรคร้ายแรง เนื่องจากความเสี่ยงด้านสุขภาพในวัยนี้สูงกว่าช่วงอายุอื่นอย่างมีนัยสำคัญ
### เงื่อนไขการรับประกันแบบไม่ต้องตรวจสุขภาพ
หนึ่งในจุดเด่นของประกันผู้สูงอายุยุคใหม่ คือการรับประกันแบบไม่ต้องตรวจสุขภาพ ซึ่งช่วยลดความยุ่งยากในกระบวนการสมัคร แบบประกันประเภทนี้เหมาะสำหรับผู้สูงอายุที่มีโรคประจำตัวหรือไม่สะดวกในการเข้ารับการตรวจสุขภาพ อย่างไรก็ตาม ผู้สมัครควรทราบว่าความคุ้มครองในช่วงแรกของสัญญาอาจมีข้อจำกัด เช่น การจ่ายเงินคืนกรณีเสียชีวิตในระยะเวลา 1-2 ปีแรกอาจน้อยกว่าจำนวนเงินเอาประกันภัยเต็มจำนวน เพื่อป้องกันความเสี่ยงด้านการเลือกภัยของบริษัทประกัน
## บทสรุป
ประกันผู้สูงอายุ เป็นอีกทางเลือกสำหรับวางแผนความคุ้มครองและค่าใช้จ่ายที่อาจเกิดขึ้นในช่วงวัยเกษียณ โดยเฉพาะเมื่อความเสี่ยงด้านสุขภาพและความต้องการดูแลทางการแพทย์อาจเปลี่ยนแปลงไปตามอายุ ประกันแต่ละประเภทมีรายละเอียดความคุ้มครองและเงื่อนไขแตกต่างกัน บางแผนอาจรับประกันโดยไม่ต้องตรวจสุขภาพหรือไม่ต้องแถลงสุขภาพ ขณะที่บางแผนอาจมีเงื่อนไขด้านสุขภาพและการพิจารณารับประกัน จึงควรตรวจสอบรายละเอียดก่อนตัดสินใจ
การเลือกประกันผู้สูงอายุควรพิจารณาจากอายุ สุขภาพ ความคุ้มครองที่ต้องการ งบประมาณ ระยะเวลาคุ้มครอง และข้อยกเว้นของกรมธรรม์ รวมถึงตรวจสอบสิทธิประโยชน์ทางภาษีหากต้องการนำเบี้ยประกันภัยไปใช้ลดหย่อน ทั้งนี้ การเลือกแผนที่เหมาะสมกับสถานการณ์ของผู้เอาประกันภัยจะช่วยให้สามารถวางแผนค่าใช้จ่ายและความคุ้มครองในวัยเกษียณได้อย่างเหมาะสมมากขึ้น